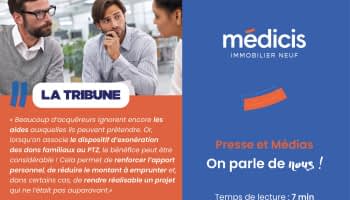
Vu dans La Tribune - Médicis Immobilier Neuf a accordé une interview à La Tribune, publiée le 29 septembre 2026 sous la forme d'un article partenaire : “Médicis Immobilier Neuf, un partenaire clé dans l'acquisition d'un logement neuf”. Les citations de cet article en sont extraites.
Lire l'interview sur latribune.fr
En bref : si vous avez un projet d'achat immobilier, sachez que les dispositifs de Prêt à Taux Zéro (PTZ), de TVA réduite à 5,5 % et de donation familiale exonérée (dispositif valable jusqu'au 31 décembre 2026) peuvent se cumuler pour financer l'achat d'une résidence principale. Dans cette interview publiée par La Tribune, Médicis Immobilier Neuf, acteur majeur de la commercialisation de logements neufs en France, en détaille les conditions.
L'interview de Médicis Immobilier Neuf dans La Tribune : l'essentiel
Dans l'interview parue dans La Tribune en Septembre 2026, Médicis Immobilier Neuf détaille les dispositifs qui facilitent aujourd'hui l'accession à la propriété dans le neuf : le Prêt à Taux Zéro (PTZ), la TVA réduite et les donations familiales exonérées.
Médicis y rappelle un constat de terrain : “Beaucoup d'acquéreurs ignorent encore les aides auxquelles ils peuvent prétendre”, alors qu'elles peuvent faciliter un projet d’achat immobilier neuf et le rendre plus concret.
Par ailleurs, l'interview revient aussi sur l'évolution des profils d'acquéreurs, l'histoire de Médicis Immobilier Neuf, la force de son accompagnement et sa vision du marché de l’immobilier, suite aux différents changements que celui-ci a connus, pour les acquéreurs comme les acteurs du secteur.
Cet article en reprend les points essentiels, chiffres à l'appui, et apporte son expertise à destination des futurs acquéreurs, pour bien sécuriser leur projet d'achat immobilier.
Ce que Médicis Immobilier Neuf observe chez les acquéreurs en 2026
Plus jeunes, plus souvent seuls : dans le marché de l'immobilier neuf en 2026, les acquéreurs ne ressemblent plus à ceux d'il y a trois ans. Médicis Immobilier Neuf observe, à travers ses chiffres :
- L'âge moyen des primo-accédants qui profitent du Prêt à Taux Zéro pour l’achat de leur résidence principale est de 38 ans en 2026, contre 43 ans en 2023.
- La part des achats de logements neufs réalisés à deux en 2026 est de 37 %, là où 2023 en comptait 50 %.
- En 2026, Médicis Immobilier Neuf enregistre 85 % de ventes en résidence principale et 15 % en investissement locatif.
En savoir plus sur les avantages pour les primo-accédants :
Achat immobilier et primo-accédants : avantages et définition
L'achat immobilier neuf en solo progresse
Pour Médicis Immobilier Neuf, l'augmentation des achats effectués en solo traduit un changement de fond :
“L'accession à la propriété peut désormais intervenir plus tôt dans la vie, même dans le cadre d'un projet individuel, sans attendre de le construire à deux.”
En cause ? Un pouvoir d’achat potentiellement renforcé grâce aux aides et avantages fiscaux, dont le Prêt à Taux Zéro, mais aussi un changement plus profond : être seul n’est plus obligatoirement un frein à l’achat immobilier.
Sur le même sujet :
- Témoignage client - Acheter son premier appartement seule avec Médicis Immobilier Neuf : le déclic d'Elodie pour devenir propriétaire
- Femmes seules, mamans solos : guide pratique pour un achat immobilier réussi
Les critères qui guident l'achat d'un logement neuf
En ce qui concerne les critères des acquéreurs, qui déterminent le choix d'un logement neuf, Médicis Immobilier Neuf observe que “les attentes restent autour de la performance énergétique, de la maîtrise du budget dans la durée, de l’absence de travaux à anticiper et de la présence d’un espace extérieur."
Un marché de l’immobilier recentré sur la résidence principale
Un autre constat souligné par Médicis Immobilier Neuf dans son interview parue dans La Tribune, concerne la réduction de la part d'investisseurs dans le volume des réservations enregistrées en 2025, conséquence de la disparition de la Loi Pinel, au 31 décembre 2024 :
“En 2021, les investisseurs représentaient encore près de 50 % des ventes, portés notamment par le dispositif Pinel. Depuis sa suppression, cette part s'est réduite à environ 20 % en 2025.”
Chez Médicis Immobilier Neuf, la résidence principale représente désormais 85 % des ventes, et c'est précisément sur ce type de projet que s'appliquent les dispositifs d'aide à l'achat, tels que le PTZ, la TVA réduite et la donation exonérée.
Quelles perspectives pour le marché de l'immobilier en France ? Un maintien du cap vers l'accession à la propriété
Pour Médicis Immobilier Neuf, le marché de l’immobilier français devrait garder le cap, en faveur de l'accession à la propriété :
“D'après nous, le marché va continuer de se structurer autour de l'accession à la propriété, comme depuis la fin du Pinel. Les dispositifs actuels (PTZ, TVA réduite, donations familiales exonérées) sont décisifs pour soutenir cette dynamique, mais certains ont une durée de vie limitée. C'est le cas des donations exonérées, qui doivent s'arrêter au 31 décembre 2026.”
Dans cette dynamique, pour Médicis, "la pierre demeure un investissement de long terme, dont la pertinence se mesure sur la durée“.
Un projet d'achat immobilier ?
Découvrez tous nos programmes immobiliers neufs en France
Quels aides et avantages fiscaux pour l'achat de sa résidence principale en VEFA ? Le décryptage de Médicis paru sur La Tribune
Le Prêt à Taux Zéro (PTZ) : un prêt sans intérêts bancaires, ouvert à tout le neuf
Le Prêt à Taux Zéro (PTZ) est un type de prêt immobilier financé par l’État. Il est sans intérêts bancaires et sans frais de dossier et agit en complément d’un prêt bancaire classique, pour l’achat d’un logement neuf en résidence principale.
Bon à savoir : Depuis avril 2025, le PTZ s'est élargi pour inclure les maisons neuves, en plus des appartements neufs. Il ne s'applique plus uniquement aux zones tendues, avec le zonage géographique désormais retiré, comme condition d'éligibilité (il compte toujours pour le montant du prêt). Cette évolution ouvre le dispositif à des ménages qui en étaient exclus, notamment ceux qui souhaitent acheter une maison.
Les conditions pour bénéficier du PTZ
- Être primo-accédant, ce qui veut dire : ne pas avoir été propriétaire de sa résidence principale au cours des deux dernières années.
- Respecter des plafonds de ressources, qui sont calculés à partir du RFR (Revenu Fiscal de Référence) de l'année N-2. Ces plafonds sont modulés selon la zone géographique du bien (A, A bis, B1, B2 ou C) et la composition du foyer.
- Utiliser le logement en tant que résidence principale.
A quel montant peut-on prétendre avec le PTZ ?
Le pourcentage de l’achat immobilier neuf qui peut être financé par le PTZ dépend de la tranche de revenus de l’acquéreur et du type de logement acquis. Ce pourcentage peut atteindre 50 % maximum du coût de l’opération pour un appartement, dans le cas d’un ménage aux revenus les plus modestes. Le montant accordé dépend donc des ressources de chaque ménage et peut, dans la situation la plus favorable, représenter jusqu’à 180 000 € de financement, sans intérêts de la banque.
Vous souhaitez connaître votre éligibilité au Prêt à Taux Zéro (PTZ) et estimer le montant auquel vous pouvez prétendre ?
Faites votre Simulation PTZ, dès maintenant.
La TVA réduite à 5,5 % : une économie sur le prix de l'achat immobilier
Le dispositif de TVA réduite permet à un acheteur, sous conditions, de profiter d’un taux préférentiel : 5,5 % au lieu des 20 % traditionnels. Pour en profiter, quelques conditions sont à respecter :
- Le logement doit être situé dans un quartier en renouvellement urbain, couvert par une convention avec l'ANRU (Agence nationale pour la rénovation urbaine).
- Dans un Quartier Prioritaire de la Politique de la Ville (QPV).
- Ou à proximité immédiate de ces quartiers, dans un périmètre de 300 m à 500 m, selon les cas.
- Le logement est également soumis à des plafonds de prix de vente au m².
- Quant à l’acquéreur, il est soumis à des plafonds de ressources, calculés sur le revenu fiscal de référence.
Le gain est immédiat : pour un appartement neuf à 200 000 € en TVA à 20 %, le prix en TVA réduite s'élèverait à environ 175 833 €, soit une économie de plus de 24 000 € (à prix hors taxe identique).
Bon à savoir : la TVA réduite est cumulable avec le PTZ.
- En savoir plus sur la TVA réduite en zone ANRU
- Voir les programmes immobiliers neufs en TVA réduite en France
Donations familiales exonérées sans droits de donation : le dispositif qui s'arrête fin 2026
Introduit par la Loi de finances de 2025, le dispositif de donations familiales exonérées permet à un acquéreur de recevoir jusqu'à 300 000 € de dons de sa famille, sans droits de donation à payer pour le bénéficiaire. Le tout dans la limite de 100 000 € par donateur. Les dons peuvent provenir des parents, des grands ou arrière-grands-parents et, en l'absence de descendance directe, des oncles et tantes.
Les points à connaître
- Les sommes reçues par donation doivent impérativement être utilisées dans les 6 mois qui suivent leur versement.
- Le logement acquis doit être utilisé comme résidence principale pendant 5 ans.
- Contrairement au don familial classique de 31 865 €, ce dispositif n'impose pas de limite d'âge au donateur.
- Le dispositif est temporaire et doit prendre fin le 31 décembre 2026, sauf indication contraire ou prolongation par une future loi de finances.
Un levier encore méconnu
Comme Médicis Immobilier Neuf le rappelle dans son interview parue sur La Tribune, le dispositif de donation familiale exonérée est encore méconnu du grand public, car il est particulièrement récent.
C’est ici que le rôle de conseil des équipes Médicis prend tout son sens. En effet, un conseiller pourra vous informer sur vos options, en fonction de votre situation, y compris sur la possibilité d’associer la donation exonérée au Prêt à Taux Zéro (PTZ) :
“Lorsqu'on associe cette exonération au PTZ, le bénéfice peut être considérable ! Cela permet de renforcer l'apport personnel, de réduire le montant à emprunter et, dans certains cas, de rendre réalisable un projet qui ne l'était pas auparavant.”
Parlez-en à un conseiller Médicis !
- En savoir plus sur le Don familial exonéré (art. 790 A bis CGI)
- À lire aussi : Budget 2027 : le gouvernement veut accélérer les donations familiales
Pourquoi cumuler le PTZ, la TVA réduite et le dispositif de donations familiales sans droits de donation ?
Chaque aide agit sur un levier différent :
|
Dispositif |
Levier |
Effet |
|
Donation familiale exonérée |
L'apport |
Renforce l'apport personnel, sans droits de donation. |
|
PTZ |
La part empruntée |
Remplace une partie du prêt bancaire par un prêt sans intérêts. |
|
TVA réduite |
Le prix d'achat |
Diminue le prix payé à l'acquisition. |
Pour aller plus loin : retrouvez le tableau récapitulatif de ces aides dans notre décryptage publié sur TF1 Info.
Cumul du PTZ avec la TVA réduite et les donations familiales exonérées : exemple illustratif
Une acheteuse seule, primo-accédante, achète un 2 pièces neuf dans une grande métropole classée en zone B1, au sein d'un programme situé à proximité d'un quartier prioritaire.
Son revenu fiscal de référence est de 25 000 €, ce qui la place en tranche 2 du PTZ. Elle dispose de 10 000 € d'apport, et ses deux grands-parents lui donnent chacun 20 000 €.
- TVA réduite : le logement coûte 167 000 € en TVA réduite, au lieu d'environ 190 000 € avec une TVA à 20 %, soit près de 23 000 € d'économie sur le prix d'achat.
- PTZ : il finance 40 % du coût de l'opération, retenu dans la limite de 135 000 € pour une personne seule en zone B1, soit 54 000 € sans intérêt.
- Donation exonérée : les 40 000 € reçus de ses grands-parents viennent renforcer son apport, sans droits de donation.
Résultat : il ne lui reste que 63 000 € à emprunter auprès de la banque, contre 180 000 € sans aucune de ces aides.
Sur 25 ans à 3,5 % (hors assurance), la mensualité du prêt bancaire passe d'environ 901 € à environ 315 € par mois. Le PTZ se rembourse en plus, sans intérêt, selon un calendrier qui dépend de la tranche de revenus.
*Exemple purement illustratif, hors frais de notaire et hors assurance : chaque situation personnelle est différente.
Les 4 étapes à retenir pour préparer votre projet d'achat immobilier
- Simuler votre éligibilité au PTZ : en fonction de la localisation du programme neuf recherché, des revenus de votre ménage et de la composition totale de votre foyer.
- En parler tôt à votre famille : un don se prépare et doit être déclaré : plus vous anticipez, plus vous gardez de marge avant le 31 décembre 2026.
- Vérifier si le programme immobilier visé ouvre droit à la TVA réduite.
- Parler du calendrier et des échéances futures avec votre conseiller Médicis : entre la réservation, la signature de l’acte, le montage du dossier de financement et le versement du don familial, la fin de l’année arrive plus rapidement qu’on ne le pense !
Pour bien préparer votre projet, découvrez également plus en détail les étapes de l'achat d'un logement neuf
Pourquoi se faire accompagner par Médicis Immobilier Neuf ?
Médicis Immobilier Neuf accompagne les acquéreurs du premier échange jusqu'à la remise des clés. Cet accompagnement repose sur plusieurs piliers : un large catalogue de programmes neufs partout en France, un accompagnement humain de qualité (une note de 4,9/5 sur près de 10 000 avis collectés, toutes plateformes confondues) et une aide au montage financier grâce aux courtiers partenaires.
Médicis Immobilier Neuf : commercialisateur et leader indépendant de la vente de logements neufs
Depuis sa création à Lyon, en 2005, par Yohann Saccucci et Didier Vitet, Médicis Immobilier Neuf, pionnier du courtage en immobilier neuf en France, part d'une conviction simple : “L'achat d'un logement neuf doit être une expérience simple, accessible et sereine.”
Médicis Immobilier Neuf se spécialise ainsi dans l'accompagnement des acquéreurs en résidence principale, tout en accompagnant aussi les investisseurs désireux de se constituer un patrimoine locatif.
Médicis possède le plus large réseau de promoteurs immobiliers partenaires pour la vente de logements en VEFA
Plus de 20 ans après sa création, Médicis Immobilier Neuf revient sur le chemin parcouru :
“Nous sommes devenus le leader indépendant de la commercialisation de logements neufs en France, avec près de 40 agences réparties sur tout le territoire, 255 collaborateurs et plus de 550 promoteurs partenaires, ce qui constitue le plus large réseau de partenaires promoteurs au niveau national.”
Ce réseau permet de comparer une offre très large de programmes neufs et d'orienter chaque client vers le bien qui correspond à ses besoins, à son budget et à son mode de vie, au même prix et aux mêmes conditions commerciales que s'il achetait directement auprès du promoteur.
Cette diversité permet aussi d'accompagner les Français expatriés et les acquéreurs internationaux, à distance, sur tous les niveaux de gamme, jusqu'aux programmes immobiliers de prestige.
Un projet d'achat immobilier ? Consultez notre sélection de programmes neufs :
Un accompagnement humain, jusqu'au montage financier
Acheter dans le neuf, c'est se projeter sur plusieurs années, parfois plusieurs décennies. Pour Médicis, l'accompagnement doit rendre ce projet concret :
“Nos conseillers expliquent les plans, les surfaces, l'exposition, les prestations et apportent toutes les clés nécessaires pour permettre à chacun de bien comprendre le logement et de se projeter sereinement dans son futur chez-soi.”
Les conseillers Médicis aident aussi les clients à identifier les dispositifs auxquels ils peuvent prétendre (PTZ, TVA réduite, donation exonérée), en s'appuyant sur un réseau de partenaires courtiers en crédit immobilier pour construire un financement adapté à leur situation, jusqu'à la concrétisation du projet, la livraison et la remise des clés !
Pour découvrir d’autres témoignages de clients satisfaits de l'accompagnement assuré par Médicis Immobilier Neuf, lire aussi :
- Premier achat immobilier neuf en tant que jeune actif : le témoignage de Charles, client de Médicis Grenoble
- Achat d’un appartement neuf en tant que sénior - Le témoignage de Brigitte, cliente de Médicis Toulon
Les chiffres clés à retenir de l'interview de Médicis Immobilier Neuf parue dans La Tribune
Sur Médicis Immobilier Neuf :
- Fondé en 2005 à Lyon par Yohann Saccucci et Didier Vitet.
- Près de 40 agences en France et 255 collaborateurs.
- Plus de 550 promoteurs partenaires.
- Plus de 24 000 ventes depuis la création.
- Environ 3 050 réservations en 2025 et 3 500 visées en 2026.
- Une note moyenne de 4,9/5 sur près de 10 000 avis clients, toutes plateformes confondues.
Sur les acquéreurs :
- 85 % des ventes enregistrées chez Médicis Immobilier Neuf en 2026 concernent une résidence principale et 15 % pour l'investissement locatif.
- L'âge moyen des acquéreurs ayant recours au PTZ est passé de 43 ans en 2023 à 38 ans en 2026.
- Les achats immobiliers à deux sont passés de 50 % en 2023 à 37 % en 2026.
Prêt à vérifier les aides que vous pouvez cumuler ?
Retrouvez l'agence Médicis Immobilier Neuf la plus proche de chez vous, pour répondre à toutes vos questions.
Contacter un conseiller Médicis
FAQ - Questions Fréquentes sur le PTZ, la TVA réduite et les donations familiales exonérées
Faut-il être primo-accédant pour bénéficier du PTZ ?
Oui. Pour bénéficier du PTZ, il faut être primo-accédant. Soit : il ne faut pas avoir été propriétaire de sa résidence principale au cours des deux dernières années. Il faut aussi respecter des plafonds de ressources et acheter le logement pour en faire sa résidence principale.
Peut-on acheter une maison neuve avec un PTZ ?
Oui, il est possible d'acheter une maison neuve avec le PTZ. Depuis avril 2025, le Prêt à Taux Zéro s'applique à tous les logements neufs, collectifs comme individuels, en zone tendue ou non, partout en France.
Peut-on cumuler PTZ, TVA réduite et donation familiale exonérée ?
Oui, il est possible de cumuler les 3 leviers, à condition de remplir les critères de chaque dispositif. La TVA réduite est cumulable avec le PTZ, et la donation familiale exonérée peut venir renforcer l'apport personnel. La donation exonérée ne concerne toutefois que les dons consentis jusqu'au 31 décembre 2026.
Qui peut faire une donation exonérée ?
Les parents, grands-parents et arrière-grands-parents, ainsi que les oncles et tantes en l'absence de descendance directe, peuvent faire une donation exonérée, dans la limite de 100 000 € par donateur et de 300 000 € par bénéficiaire.
Que se passe-t-il avec le dispositif de donation familiale exonérée, après le 31 décembre 2026 ?
Le dispositif de donation familiale exonérée est temporaire et prévu pour s'arrêter au 31 décembre 2026 : les dons consentis ensuite ne bénéficieront plus de cette exonération, sauf prolongation décidée par une future loi de finances.
Est-ce rentable d'acheter dans l'immobilier neuf ?
Oui, un achat dans le neuf peut être rentable, mais cela dépend avant tout du prix d'achat, de l'emplacement, du loyer envisageable, des charges et du financement.
Le neuf présente plusieurs avantages économiques : frais d'acquisition réduits, normes énergétiques en vigueur, peu de travaux à prévoir et garanties légales de bon fonctionnement (décennale, biennale, de parfait achèvement...), etc. Pour une résidence principale, le PTZ, la TVA réduite et la donation exonérée peuvent également réduire le coût de l'achat, sous conditions. Pour un investissement locatif, il faut cependant calculer la rentabilité réelle du projet et ne pas se limiter aux avantages du neuf.
Peut-on acheter un logement neuf en France en vivant à l'étranger ?
Oui, comme Médicis Immobilier Neuf l'a rappelé dans son interview parue sur La Tribune, Médicis accompagne les Français expatriés et les acquéreurs internationaux qui souhaitent acheter un logement neuf en France. Les recherches et chaque étape de l'achat peuvent être suivies à distance, sur tous les niveaux de gamme, jusqu'aux programmes immobiliers de prestige.
Quelle typologie choisir pour habiter ou pour investir ?
Selon les chiffres de Médicis Immobilier Neuf, évoqués dans l'interview parue dans La Tribune :
"Les accédants en résidence principale se tournent davantage vers des typologies familiales T2, T3, T4, pensées pour accompagner leur vie quotidienne sur le long terme. Les investisseurs, eux, privilégient plutôt des surfaces plus compactes, studios, T2, T3 situées dans des emplacements stratégiques, proches des transports, des bassins d’emploi ou des pôles universitaires, afin de sécuriser la location et la revente future du bien."
Source : Interview de Médicis Immobilier Neuf sur La Tribune, article partenaire publié le 29 septembre 2026 :
Médicis Immobilier Neuf, un partenaire clé dans l'acquisition d'un logement neuf
Médicis Immobilier Neuf dans la presse et les médias
Toutes les parutions de Médicis Immobilier Neuf dans la presse et les médias
- Interview de Médicis sur TF1 Info :
Aides à l'achat d'un logement neuf : le décryptage de Médicis Immobilier Neuf, publié sur TF1 Info - Interview de Médicis sur SeLoger Neuf :
Achat immobilier neuf et Parcours Client : SeLoger Neuf donne la parole au Directeur associé de Médicis Immobilier Neuf - Interview de Médicis sur Bien'ici :
Immobilier neuf : Yohann Saccucci décrypte le rôle clé du commercialisateur - Interview de Médicis sur Le Figaro Immobilier :
Marché du logement neuf en France : 2026, l’année du redémarrage ?